Une tempête, une grêle violente ou des pluies torrentielles suffisent parfois à fragiliser une toiture en quelques heures. Face aux dégâts constatés, beaucoup de propriétaires et de locataires se retrouvent démunis, ne sachant pas par où commencer pour obtenir la prise en charge des réparations. Pourtant, en suivant les bonnes étapes, il est possible d’activer les garanties de son assurance habitation et de limiter les frais engagés.
Points clés
- Après un événement climatique, il est primordial de sécuriser le logement et d’effectuer un bâchage d’urgence pour limiter l’aggravation des dégâts.
- La constitution d’un dossier complet incluant des photographies datées et un devis établi par un professionnel est indispensable pour solliciter l’assurance.
- Les délais de déclaration varient selon le sinistre : 5 jours ouvrés pour un incident classique contre 30 jours après publication de l’arrêté en cas de catastrophe naturelle.
- L’assureur peut refuser l’indemnisation si les dommages sont jugés comme résultant d’un défaut d’entretien prolongé plutôt que d’un événement accidentel.
- L’expertise permet d’évaluer l’étendue des dégâts, le montant de l’indemnisation étant calculé selon les garanties du contrat et les franchises applicables.
- Une maintenance préventive régulière de la toiture, idéalement au printemps et à l’automne, est recommandée pour éviter des sinistres coûteux.
Constater les dommages et sécuriser votre logement
Identifier les infiltrations et fuites d’eau sur le toit
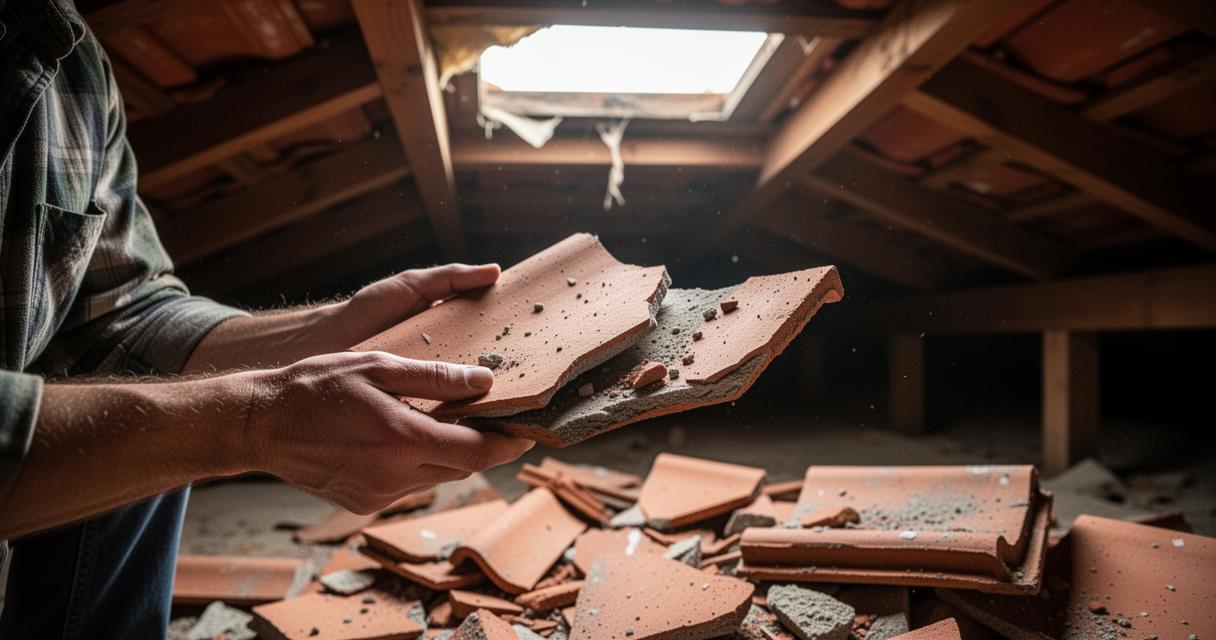
Après un épisode climatique violent, l’inspection du toit doit être réalisée avec méthode. Plusieurs signes d’alerte méritent une attention immédiate : des traces d’humidité ou de condensation au plafond, des tuiles déplacées, cassées ou manquantes, des débris de toiture dans le jardin, des gouttières déformées ou décrochées, un affaissement de certaines zones du toit, ou encore des traces de moisissure et une odeur d’humidité dans les combles. Ces symptômes indiquent généralement une infiltration d’eau active qui, si elle n’est pas traitée rapidement, peut aggraver considérablement les dommages à l’intérieur du logement : plâtre décollé, isolation imbibée, meubles ou parquet abîmés.
La recherche de fuite doit être conduite par un couvreur professionnel, capable d’effectuer un diagnostic sécurisé. Il est en effet impératif de ne pas monter sur une toiture endommagée sans équipements adaptés : des dispositifs de sécurité comme des échafaudages ou des filets anti-chutes sont indispensables pour prévenir tout accident.
Prendre les mesures d’urgence pour protéger l’habitation
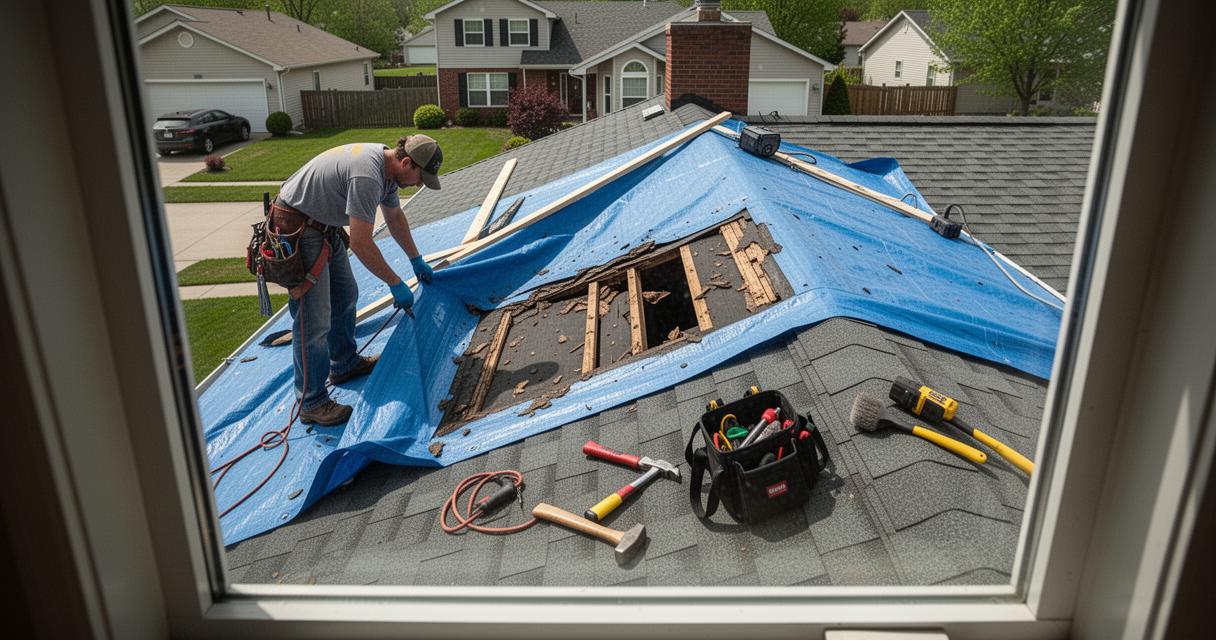
Avant même de contacter l’assureur, la priorité est de sécuriser la zone sous la toiture et de déplacer les objets de valeur. Une mise hors d’eau rapide grâce à un bâchage d’urgence permet d’éviter que les dégâts ne s’étendent à l’intérieur du logement. Ces frais de bâchage sont généralement remboursables par l’assurance, à condition de conserver les justificatifs. Il est fortement recommandé de prendre des photographies datées des dommages avant tout travail ou nettoyage : ces images constitueront une preuve précieuse lors de la déclaration de sinistre.
Déclarer le sinistre auprès de votre contrat multirisque habitation
Rassembler les pièces justificatives et photos des dégâts
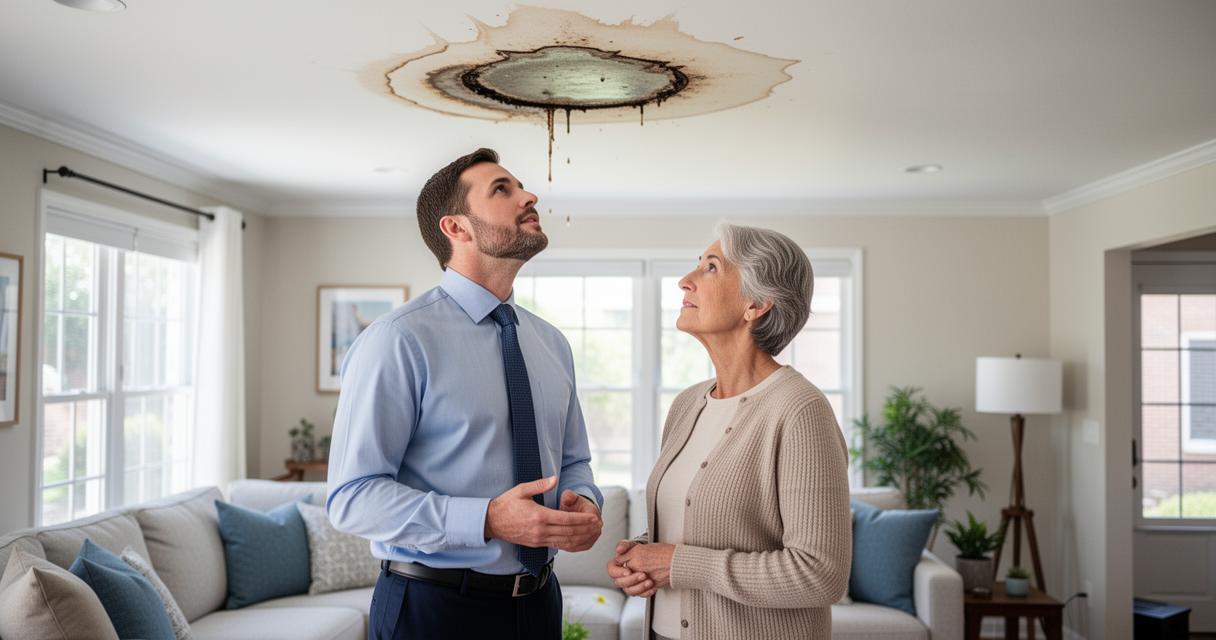
Une fois l’urgence gérée, il faut constituer un dossier solide à transmettre à l’assureur. Les photos des dommages, prises sous différents angles et incluant les auréoles d’humidité, les seaux d’eau posés au sol et les zones du toit visiblement endommagées, forment le cœur de ce dossier. Pour les petits sinistres dont le montant reste inférieur à un certain seuil, l’assureur peut se baser uniquement sur le devis et les photos transmises, sans nécessairement dépêcher un expert sur place. Un devis établi par un couvreur professionnel, détaillant la réparation de toiture nécessaire, complète utilement ce dossier.
Il convient également de distinguer la nature du sinistre. Un dommage causé par un événement accidentel comme une tempête, de la grêle ou un arbre tombé relève généralement des garanties prévues au contrat multirisque habitation. En revanche, un défaut d’entretien (mousses non traitées, gouttières bouchées depuis longtemps) peut justifier un refus de remboursement de l’assureur. Une petite infiltration ignorée pendant plusieurs mois peut ainsi être interprétée comme un manque d’entretien, ce qui compromet la prise en charge.
Respecter les démarches et délais auprès de l’assureur
Le respect des délais de déclaration est une condition essentielle pour bénéficier de l’indemnisation. En cas de sinistre courant, le contrat impose un délai de déclaration d’au moins 5 jours ouvrés à compter de la constatation des dégâts. Dans le cadre d’une catastrophe naturelle, ce délai est différent : la déclaration doit intervenir dans les 30 jours suivant la publication de l’arrêté interministériel reconnaissant l’état de catastrophe naturelle. À titre d’information, les dommages causés par des tempêtes avec des vents moyens de 145 km/h sont considérés comme entrant dans ce régime particulier des catastrophes naturelles.
La déclaration peut se faire par courrier recommandé, par téléphone ou via l’espace en ligne de l’assureur. Il est conseillé de mentionner précisément la date et les circonstances du sinistre, de joindre les photos datées et le devis de réparation, et de conserver une copie de tous les documents envoyés.
Obtenir l’indemnisation et concrétiser la réparation de la toiture
Comprendre l’expertise et le montant des prises en charge
Après réception du dossier, l’assureur peut mandater un expert chargé d’évaluer l’étendue des dégâts et de déterminer le montant de l’indemnisation. L’expertise porte à la fois sur les dommages visibles à la toiture et sur les dégâts consécutifs à l’intérieur du logement : isolation imbibée, plafonds détériorés, parquet gondolé. Le propriétaire ou le locataire doit faciliter l’accès à toutes les zones concernées et présenter l’ensemble des justificatifs rassemblés.
Le montant de la prise en charge dépend des garanties souscrites dans le contrat et de la franchise applicable. Il est important de lire attentivement les conditions générales du contrat pour comprendre ce qui est couvert, notamment la différence entre la valeur à neuf et la valeur vétusté déduite. Dans tous les cas, un diagnostic précis réalisé en amont évite souvent des frais de travaux non remboursés qui peuvent se chiffrer en milliers d’euros.
Lancer les travaux de rénovation du toit couvert par la garantie
Une fois l’accord de l’assureur obtenu, les travaux de couverture peuvent être engagés. Selon la nature des dommages, les interventions varient : pour une toiture en tuiles, un couvreur procède au remplacement sélectif des éléments endommagés ; pour des couvertures en zinc ou bac acier, des procédés de soudure permettent de restaurer l’étanchéité de toiture. Dans les cas les plus graves, une rénovation de toiture complète peut s’avérer nécessaire, notamment lorsque les matériaux présentent un vieillissement avancé, que des réparations fréquentes ont déjà été réalisées ou que des infiltrations persistantes témoignent d’une dégradation profonde.
Au-delà de la réparation immédiate, il est conseillé d’adopter une logique de maintenance préventive en faisant inspecter la toiture régulièrement, idéalement au printemps et à l’automne. Un entretien régulier permet de détecter les fragilités avant qu’elles ne se transforment en sinistres coûteux, et contribue à préserver durablement la valeur du bien immobilier.